

- Eco Times : Le projet intégré de Bled El Hadba est présenté comme un axe majeur de diversification de l’économie nationale hors hydrocarbures. Quelle place stratégique occupe-t-il aujourd’hui dans la politique industrielle et minière de l’Algérie, et quel positionnement l’Algérie vise-t-elle sur le marché mondial du phosphate et des engrais ?
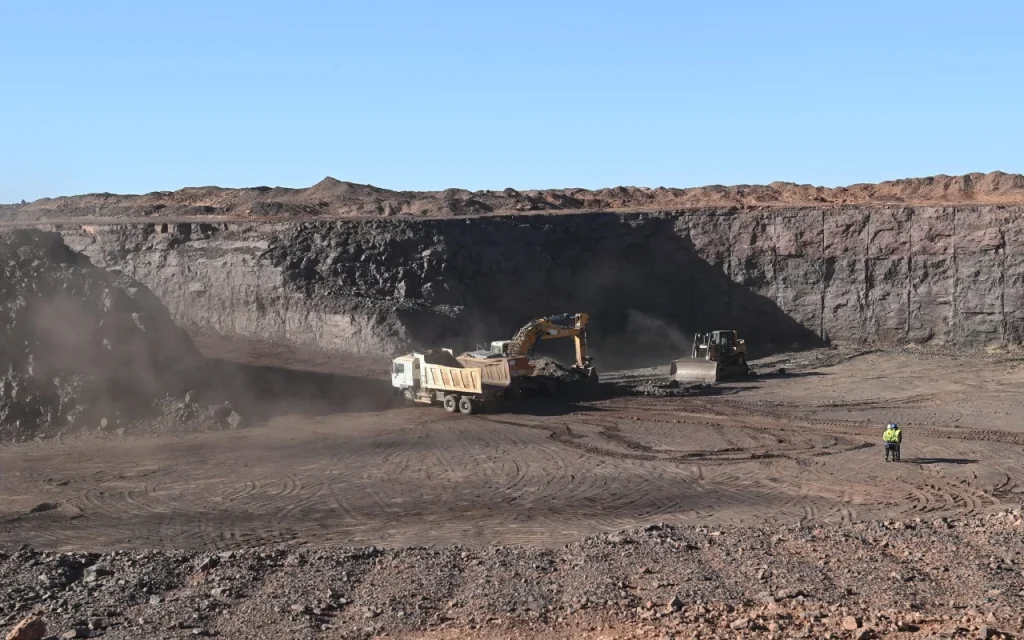
M. Dahim Ouali : Il s’inscrit dans une vision présidentielle de construction d’une chaîne de valeur complète : extraction, enrichissement, transformation chimique, exportation, afin de passer de l’exportation de minerai brut à des produits à forte valeur ajoutée : engrais DAP, MAP, NPK, urée, acides phosphorique et sulfurique, ammoniac.
Les réserves géologiques du bassin phosphatier de l’Est dépassent 3 milliards de tonnes. Celles exploitables de Bled El Hadba sont estimées entre 800 et 841 millions de tonnes, jusqu’à près de 1,2 milliard selon certaines sources, ce qui permet une exploitation de plusieurs décennies, environ 80 ans au rythme prévu.
L’Algérie, déjà classée parmi les dix premiers détenteurs de réserves mondiales : environ 2,2 milliards de tonnes selon certaines estimations de l’USGS, quatrième en Afrique du Nord, vise à devenir un fournisseur régional et international d’engrais et de produits phosphatés, en s’appuyant sur ses réserves, son gaz naturel pour l’ammoniac et l’urée, et une logistique dédiée.
L’objectif est de multiplier la production nationale de phosphate, de 2 à 2,5 millions de tonnes par an actuellement vers 10 à 10,5 millions de tonnes de brut, et de produire environ 6 millions de tonnes par an de phosphate enrichi et 4 millions de tonnes par an d’engrais, tout en sécurisant l’approvisionnement national et en générant des devises.
- Ce projet mobilise des investissements considérables entre l’extraction, la ligne ferroviaire Est et les infrastructures portuaires. Quel est le modèle de financement retenu, et quel retour sur investissement, en termes de valeur ajoutée et de recettes en devises, est attendu pour l’économie nationale ?
Le projet de phosphate intégré de Bled El Hadba / Oued Kebrit repose sur un financement et une maîtrise d’ouvrage essentiellement publics algériens.
Il est porté par un partenariat entre deux groupes publics : Sonatrach, via sa filiale liée aux engrais AFC/Asmidal, et Sonarem, la Société nationale de recherches et d’exploitations minières. Sonarem prend en charge l’amont, extraction et enrichissement à Bled El Hadba, Tébessa, tandis que Sonatrach gère la transformation chimique et la production d’engrais à Oued Kebrit, Souk Ahras.
Les autorités et les dirigeants de Sonatrach insistent sur le caractère national du projet, tant en matière de compétences que de pilotage, en s’appuyant sur des cadres et des universités algériennes.
Le partenariat initialement envisagé avec des partenaires chinois a été écarté : le projet n’est pas un joint-venture à propriété étrangère. Des entreprises étrangères interviennent uniquement comme contractants pour la réalisation, dans le cadre de contrats EPC : ingénierie, approvisionnement, construction, à l’image de Saipem pour les installations industrielles de Bled El Hadba et D’Oued Kebrit, dans le cadre d’un contrat en formule « Fast Track » dont une première tranche (Limited Notice to Proceed – LNTP) est évaluée à environ 500 millions d’euros, le montant global du contrat EPC n’ayant pas été rendu public, et de China Harbour Engineering Company (CHEC) pour les infrastructures portuaires d’Annaba. Cela ne change rien à la nature publique de la propriété ni du financement principal.
L’investissement global du projet intégré : mine, enrichissement, complexe chimique et logistique est estimé entre 6 et 7 milliards de dollars selon les évaluations antérieures, certains chiffrages partiels plus récents évoquant environ 1,5 milliard de dollars pour les phases amont.
Le financement mobilise les fonds propres de Sonatrach et de Sonarem, le concours du Fonds national d’investissement (FNI) et des crédits budgétaires de l’État pour les infrastructures connexes, ligne ferroviaire minière Est de 422 km et extension du port d’Annaba avec son quai minéralier, elles-mêmes considérées comme des investissements publics stratégiques suivis au plus haut niveau de l’État.
Il s’agit donc d’un projet stratégique national, financé et contrôlé par l’État algérien via ses entreprises publiques, sans recours à un partenariat public-privé ni à des actionnaires privés majoritaires.
En termes de retour, les estimations officielles et médiatiques font état de recettes en devises de l’ordre de près de 2 milliards de dollars par an une fois le complexe à pleine capacité, des chiffres avancés autour de 1,9 milliard de dollars par an. La valeur ajoutée provient de la transformation locale, des engrais plutôt que du phosphate brut, de la satisfaction des besoins nationaux en engrais pour la sécurité alimentaire, et de l’exportation de produits finis.
Les premières quantités de phosphate enrichi sont attendues au premier trimestre 2027, les engrais au quatrième trimestre 2027, avec des exportations dès mars 2027 au plus tard, selon les instructions présidentielles.
- En quoi l’extension du port d’Annaba, destinée à accueillir des navires de grand tonnage, est-elle déterminante pour la réussite de ce projet à l’exportation ?
L’extension du port d’Annaba – quai minéralier dédié, extension du brise-lames, dragage, aires de stockage –, constitue un maillon critique de la chaîne logistique. Elle doit permettre d’accueillir des navires de grand tonnage, jusqu’à environ 80.000 tonnes contre des capacités antérieures nettement plus limitées, de multiplier les capacités d’exportation, avec des objectifs cités de plusieurs millions de tonnes par an de phosphate et de dérivés, et d’améliorer la compétitivité-coût.
Sans cette infrastructure, les volumes massifs prévus, liés à la ligne ferroviaire Est de 422 km reliant Bled El Hadba, Souk Ahras et Annaba en cours de modernisation et de dédoublement pour atteindre des capacités de transport élevées, ne pourraient pas être exportés efficacement.
Les travaux sont accélérés pour une livraison coïncidant avec le démarrage des exportations, fin 2026 ou premier trimestre 2027. L’intégration mine, rail et port est explicitement présentée comme déterminante pour le succès du projet.
- Quelles retombées économiques concrètes attendez-vous de ce projet, aussi bien à l’échelle régionale que nationale ?
Sur le plan national, il y a d’abord la diversification des exportations hors hydrocarbures, la création de valeur ajoutée industrielle, recettes en devises, renforcement de la sécurité alimentaire par la couverture des besoins en engrais, développement d’une filière minière-chimique intégrée et contribution à l’industrialisation.
Sur le plan régional, Tébessa, Souk Ahras, Annaba, Skikda : dynamisation économique, développement d’infrastructures (rail, port, énergie, eau), création d’environ 12.000 emplois directs entre construction et exploitation, et de plusieurs dizaines de milliers d’emplois indirects dans la logistique et les services. L’impact sur l’emploi et le tissu économique local est structurant.
- Quels sont, selon vous, les principaux défis techniques, financiers ou logistiques qui restent à surmonter pour mener ce projet à terme ?
Les autorités insistent sur l’accélération et un suivi intersectoriel permanent, associant les ministères des Hydrocarbures, des Mines et des Travaux publics. Les défis identifiés ou implicites sont de plusieurs ordres.
Sur le plan technique et calendaire : le respect des délais « Fast Track » pour les unités d’enrichissement, pour le complexe chimique d’Oued Kebrit : l’acide phosphorique étant notamment visé fin 2026 ou début 2027, et la synchronisation avec le rail et le port.
Sur le plan logistique : l’achèvement et la mise en service, dans les temps, de la ligne ferroviaire minière Est de 422 km, dont la capacité doit augmenter significativement, ainsi que du quai d’Annaba, pour absorber les volumes prévus.
Sur le plan financier et opérationnel : la maîtrise des coûts d’un investissement massif, la coordination entre les différents acteurs, la gestion des besoins en énergie et en eau des unités industrielles, et la montée en puissance progressive de la production et de la commercialisation internationale.
D’autres défis relèvent de l’intégration technique : traitement des points d’intersection avec les réseaux électriques et gaziers, du stockage des produits sensibles comme l’urée et l’ammoniac selon les normes internationales, et de la compétitivité sur un marché mondial dominé par des acteurs déjà établis.
Le projet bénéficie d’un suivi présidentiel très étroit et d’une volonté affichée d’entrer en production et en exportation dès 2027.
Les avancées sont réelles : travaux miniers, contrats EPC, accélération des infrastructures, mais la réussite dépendra de la coordination et du respect des échéances sur l’ensemble de la chaîne intégrée.
S. I.