
Ce dualisme conjoncturel met en lumière la transformation profonde des structures productives du continent. Les derniers rapports publiés par la Banque africaine de développement (BAD) soulignent que la résilience économique africaine repose désormais sur une plus grande stabilité macroéconomique interne et sur la performance robuste des exportations de métaux précieux et de produits agricoles.
L’expansion du PIB réel témoigne de la capacité des banques centrales de la région à stabiliser leurs cadres monétaires, notamment grâce aux politiques de resserrement du crédit menées tout au long de l’année précédente.
Cet élan permet au continent de maintenir un cap d’activité économique positif, là où les incertitudes géopolitiques mondiales provoquent un net ralentissement des investissements et de la consommation dans le reste du monde.
Cette trajectoire reste cependant inégalement répartie : l’Afrique de l’Est tire l’activité vers le haut grâce à ses hubs logistiques et technologiques en pleine expansion, tandis que les réformes structurelles audacieuses menées dans des puissances comme le Nigeria commencent à restaurer la confiance des investisseurs internationaux malgré un coût social élevé à court terme.
Le spectre d’une inflation importée par les canaux énergétiques
Le retour d’un baril de brut à trois chiffres vient fragiliser cet équilibre subtil en agissant comme un impôt direct sur les économies non productrices d’hydrocarbures. Les analyses de la Banque mondiale et du Fonds monétaire international (FMI) mettent en garde contre le canal de transmission de ce choc énergétique, qui ne se limite pas aux seuls prix à la pompe.
La hausse du pétrole brut à 101 dollars renchérit mécaniquement les coûts de fret maritime, les assurances de transport et, par extension, le prix des intrants agricoles essentiels comme les engrais.
Pour les nations importatrices nettes de carburant, ce phénomène engendre d’importants défis inflationnistes, caractérisés par un double déficit, à la fois commercial et budgétaire.
Les États se retrouvent ainsi forcés d’arbitrer entre le maintien de coûteuses subventions énergétiques — qui creusent la dette publique — ou l’acceptation d’une poussée de l’inflation importée qui pèse directement sur le pouvoir d’achat des ménages.
L’asymétrie budgétaire des trajectoires nationales
Cette configuration énergétique divise le continent en deux blocs à la trajectoire budgétaire diamétralement opposée, comme le démontrent les prévisions de clôture des finances publiques pour l’exercice en cours.
Pour les pays producteurs, le baril à 101 dollars offre un répit macroéconomique capital, bien que l’ampleur des déficits nominaux reste conditionnée par le niveau des dépenses publiques nationales.
En Algérie, le projet de loi de finances affiche une ambition de redressement clair en réduisant le déficit budgétaire à 12,4% du PIB, soit une contraction drastique de près de 35% par rapport aux sommets de l’année précédente.
S’appuyant sur une hypothèse prudente de prix du baril à 60 dollars, les cours actuels génèrent des excédents précieux favorisant la consolidation des réserves de change. Au Nigeria, la trajectoire s’établit sur un déficit projeté de 4,5% du PIB.
La valorisation réelle du brut permet au pays de dégager un surplus de recettes pétrolières estimé à plusieurs milliards de dollars par rapport au prix de référence budgétaire (fixé à 64,85 dollars), compensant temporairement la faiblesse de l’assiette fiscale non pétrolière.
Pour les nations dépendantes des achats extérieurs d’énergie, l’augmentation du prix du Brent agit comme un puissant multiplicateur de déséquilibres, forçant les gouvernements à de douloureux arbitrages.
L’Afrique du Sud affiche une discipline budgétaire de fer en ramenant son déficit consolidé à 4,0% du PIB tout en maintenant un excédent primaire de 0,9% du PIB, preuve que l’exécutif refuse de relâcher sa rigueur budgétaire malgré le choc. La situation se révèle plus complexe au Kenya, où le Trésor a dû revoir sa trajectoire à la hausse en projetant un déficit révisé de 5,3% du PIB.
Pénalisé par l’augmentation combinée des coûts des carburants importés et du service de sa dette intérieure, le pays subit un net effet de ciseaux budgétaire.
Souveraineté industrielle et ZLECAf comme boucliers régionaux
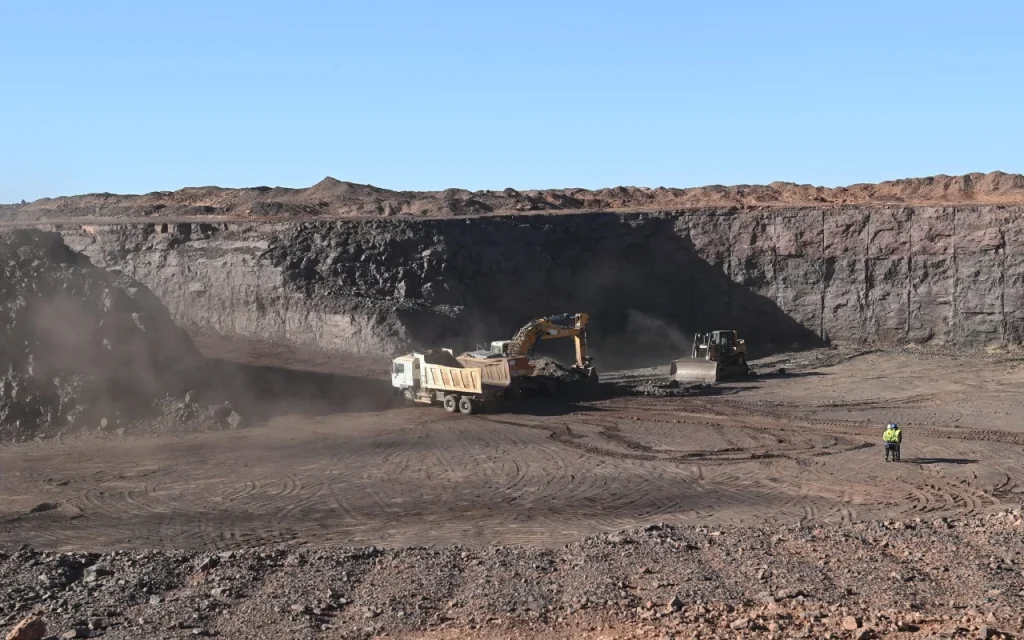
Dans ce contexte de forte volatilité, la transformation locale des ressources s’impose comme un impératif de souveraineté. L’inauguration récente de nouvelles infrastructures industrielles, à l’instar de la première raffinerie d’or nationale au Burkina Faso (Rafinord BF), illustre cette volonté d’échapper à la seule dépendance des cours mondiaux des matières premières brutes en captant la valeur ajoutée sur place.
En parallèle, face au resserrement des conditions financières internationales, de nombreux experts et institutions, comme l’Afreximbank, rappellent l’urgence d’accélérer l’intégration commerciale régionale via la Zone de libre-échange continentale africaine (ZLECAF).
Le déploiement d’outils numériques communs, à l’image de la plateforme Africa Trade Gateway (ATG), vise précisément à interconnecter les petites et moyennes entreprises pour fluidifier le commerce intra-africain.
Le raccourcissement des chaînes d’approvisionnement en énergie, en biens manufacturés et en denrées alimentaires apparaît aujourd’hui comme la seule voie durable pour immuniser à long terme le continent contre les perturbations logistiques mondiales.
L. K.